NOUVEAU : 🛡️ 96,8 % des actions notées Très Sûres ont conservé leur dividende intact. Lire l'étude complète.
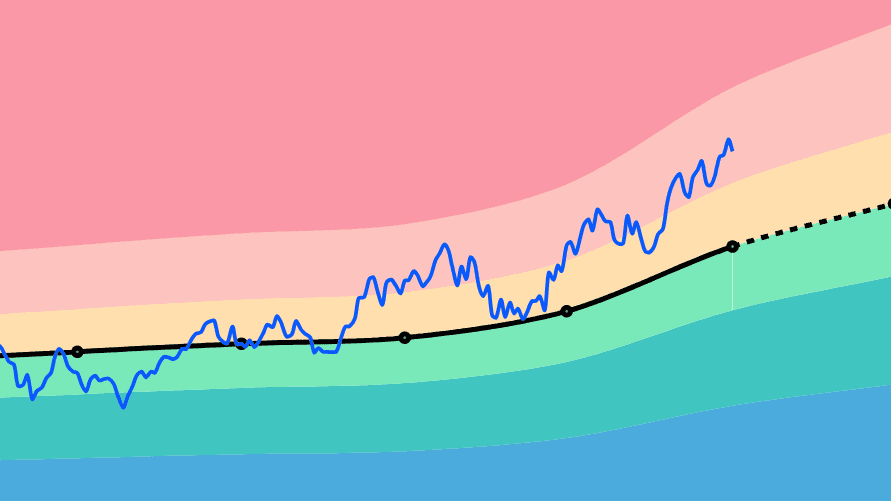
Graphique de Valorisation Invvest :
les cours reviennent-ils vers notre “Juste prix” ?
Après plus de 27 000 observations, voici à quelle fréquence les cours ont effectivement fini par revenir vers notre Juste Prix.
Sauf qu’un modèle de valorisation théorique peut échouer de deux manières :
- Il ne prédit rien : Les cours évoluent de façon totalement aléatoire sans jamais croiser l’estimation.
- Il « chasse » les cours : Le modèle réajuste constamment son juste prix pour coller au marché après coup, se donnant artificiellement raison.
Nous avons voulu tester notre algorithme contre ces deux pièges avec un protocole strict : sans biais de rétrospection et avec des données totalement figées dans le temps. Notez qu’à chaque fois que le cours d’une action, qu’il soit sur ou sous-évalué, pénètre dans la tranche de notre estimation du Juste Prix, nous appelons cela une convergence.
des actions sous-évaluées ont bougé vers le haut en moins de 2 ans.
des actions sous-évaluées ont réintégré la zone du Juste Prix Invvest en moins de 2 ans.
médiane constatée pour qu’une action sous-évaluée rejoigne son Juste Prix.
des convergences ont eu lieu avant même la moindre mise à jour de notre Juste Prix.
Méthodologie de test
1. Captures trimestrielles (Snapshots)
À chaque trimestre, nous avons photographié toutes les actions de plus de 1 milliard de dollars de capitalisation boursière : leur cours, leur Juste Prix Invvest et leur tranche de valorisation (Sous-évaluée, Surévaluée, Fortement sous-évaluée, Fortement surévaluée).
Chaque observation hors de la zone du Juste Prix constitue une occurrence (soit plus de 27 000 occurrences analysées).
2. Gel strict de l’objectif
Dès la capture effectuée, la plage de Juste Prix est totalement figée pour une durée de 12 à 24 mois. Elle ne prend plus en compte les publications de résultats ultérieures. Seul le cours de bourse peut se déplacer pour fermer l’écart.
3. Mesure de la convergence
Nous avons suivi quotidiennement le cours de clôture. Il y a convergence dès que le prix entre dans la zone du Juste Prix figé.
4. Test d’honnêteté
Pour chaque convergence, nous avons vérifié si elle s’était produite avant ou après la mise à jour trimestrielle des données financières sur la plateforme en direct.
Résultats
Les cours convergent-ils vers notre Juste Prix ?
Données sur les actions US - Seuils de valorisation normauxPour les tranches modérées (Sous-évaluée et Surévaluée), près de 8 actions sur 10 réintègrent la zone de Juste Prix en moins de deux ans.
Mieux encore : pour les dossiers qui convergent, la durée médiane du trajet n’est que de 6 semaines (41 à 43 jours).
Qui a fait le travail ? Le test d’honnêteté
Lorsque l’écart se réduit sur la plateforme entre la valorisation d’une action et son Juste Prix théorique, est-ce le cours qui monte/descend vers notre cible, ou notre modèle qui abaisse sa cible vers le cours ?
Dans 83,4 % des cas de convergence sur les actions sous-évaluées, le cours a atteint l’objectif avant même que notre algorithme ne recalcule la valeur théorique.
En analysant la décomposition du mouvement, 70 % des convergences globales sont 100 % guidées par le cours de bourse. Notre estimation est restée fixe et le marché est revenu vers elle.
Le cas particulier des écarts extrêmes
Les tranches extrêmes (Fortement sous-évaluée et Fortement surévaluée) montrent un comportement très différent.
Le taux de convergence chute à 32,7 % pour les fortes sous-valorisations, et le délai médian explose à plus de 8 mois (241 jours).
Pourquoi ? Lorsqu’une action s’échange avec plus de 50 % de décote par rapport à ses fondamentaux historiques, le marché anticipe souvent une dégradation future que les chiffres passés n’ont pas encore intégrée (le fameux Value Trap ou piège de valeur).
Dans 41,8 % des convergences de fortes décotes, c’est notre estimation qui a dû être révisée à la baisse pour rejoindre le cours de bourse détérioré.
Quant au taux de convergence pour les fortes surévaluations, il est de 41,79 % sous 24 mois. Cela peut s’expliquer par l’effet de bulle, d’euphorie ou un autre indicateur que les fondamentaux n’ont pas encore intégré.
Extension de l’étude : Europe et seuils resserrés
Nous avons testé le modèle sur deux configurations plus strictes : en intégrant les actions européennes et en utilisant des seuils de tolérance plus stricts (surévaluée à partir de 10 % au-dessus du Juste Prix au lieu de 20 %, fortement surévaluée à partir de 30 % au lieu de 50 %, sous-évaluée à partir de - 10 % en dessous du Juste Prix au lieu de - 20 % et fortement sous-évaluée à partir de - 30 % au lieu de - 50 %).
Comparatif des taux de convergence sous 24 mois
La hiérarchie reste parfaitement intacte sur l’Europe et avec des seuils plus stricts.
Mais comme observé sur l’étude des dividendes, l’ajout des actions européennes réduit légèrement les taux de convergence, principalement en raison de données financières moins fréquemment publiées ou plus fragmentées.
Ce que cette étude nous apprend
Ne cherchez pas les décotes “extravagantes” aveuglément : Une action affichant une décote supérieure à 50 % n’est pas une opportunité évidente, mais un dossier à risque. Vérifiez toujours le Score de Santé Financière et analysez les raisons fondamentales du retard avant d’investir.
Un outil de cadrage, pas une boule de cristal : Le Graphique de Valorisation fournit un repère statistique solide pour identifier les anomalies de marché temporaires et calibrer vos points d’entrée et de sortie.
Limites de l’étude
Occurrences vs Entreprises
Une entreprise restant sous-évaluée pendant 4 trimestres consécutifs compte comme 4 épisodes distincts. Bien qu’il s’agisse de 4 points d’entrée réels pour un investisseur, cela augmente le nombre total d’observations.
Un possible biais du survivant
Les entreprises retirées de la cote ou ayant fait faillite sont signalées dans l’étude, mais certaines sociétés sorties des bases de données historiques ne peuvent être comptabilisées.
Régimes de marché
L’étude couvre plusieurs années de données historiques récentes. Nous réitérerons cette étude chaque année pour mesurer l’attraction du Juste Prix à travers différents cycles économiques complets.
Offre spéciale 🎁
Pour profiter de nos Scores de Surêté du Dividende en illimité et sur toutes les actions, nous vous offrons 30 % de réduction à vie sur l'abonnement annuel Invvest PRO avec le code :
ETUDE2026
Cette offre est disponible jusqu'au 20 octobre 2026.
Les résultats présentés dans cette étude reposent sur des observations historiques rétrospectives. Les performances passées ne préjugent pas des performances futures. Ce document est fourni à titre informatif et ne constitue en aucun cas un conseil en investissement ni une incitation à l’achat ou à la vente d’actifs financiers.